Không phải ai nhận sang quán cũng có đủ tiền mặt. Vay một phần là chuyện bình thường. Nhưng khoản vay là một khoản chi phí cố định giống như tiền thuê: quán bán được hay không, cuối tháng vẫn phải trả. Hiểu sai một vài điều khoản, khoản vay có thể đắt gấp đôi con số bạn nghĩ lúc ký.
Bài này không khuyên bạn nên vay hay không, cũng không so sánh ngân hàng nào. Nó chỉ giải thích những thứ cần hiểu trước khi ký, để bạn hỏi đúng câu khi ngồi với ngân hàng. Với quyết định cụ thể, hãy hỏi trực tiếp ngân hàng và người có chuyên môn tài chính.
1. Vay có tài sản đảm bảo và vay tín chấp
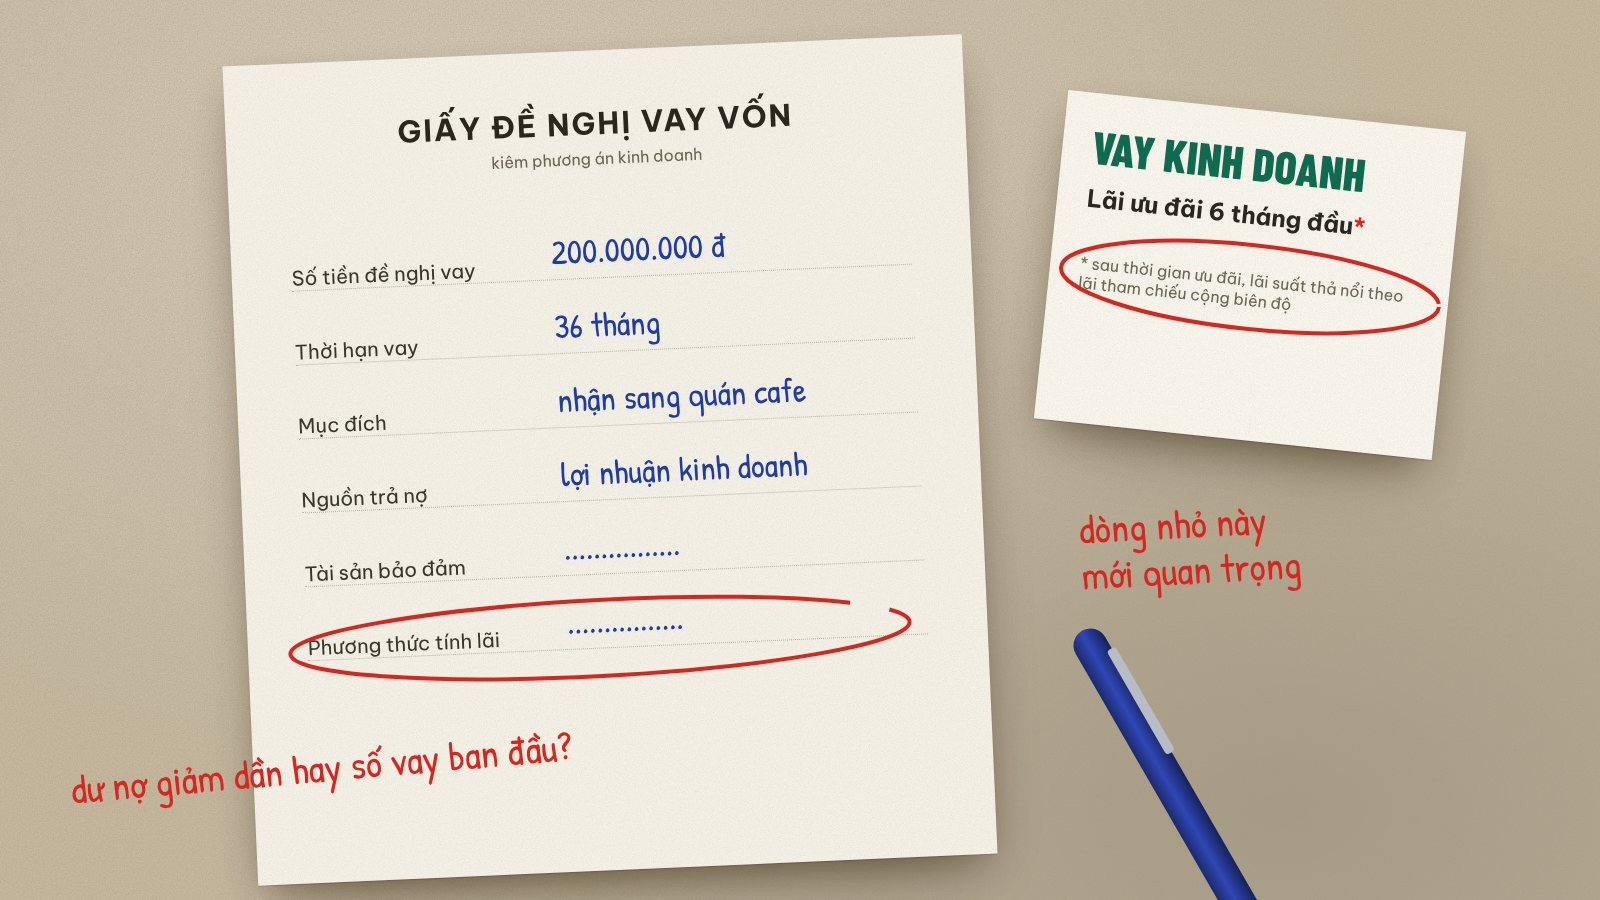
Vay có tài sản đảm bảo, như sổ đỏ hay xe, thường có lãi thấp hơn và hạn mức cao hơn. Vay tín chấp không cần tài sản nhưng lãi thường cao hơn nhiều, hạn mức thấp, thời hạn ngắn. Khi vay để kinh doanh, ngân hàng thường hỏi thêm phương án kinh doanh, giấy đăng ký hộ kinh doanh và nguồn trả nợ. Chuẩn bị sẵn bảng doanh thu, chi phí của quán sẽ giúp hồ sơ dễ đi hơn.
2. Lãi ưu đãi chỉ là giai đoạn đầu
Nhiều gói vay quảng cáo một mức lãi thấp, nhưng mức đó chỉ áp dụng trong vài tháng hoặc một năm đầu. Sau đó lãi thả nổi, thường tính bằng một lãi suất tham chiếu của ngân hàng cộng một biên độ. Hỏi rõ: ưu đãi kéo dài bao lâu, sau đó tính thế nào, biên độ cộng thêm là bao nhiêu. Tính khả năng trả nợ theo mức sau ưu đãi, không phải mức quảng cáo.
3. Lãi tính trên dư nợ giảm dần hay trên số vay ban đầu
Đây là chỗ dễ nhầm nhất. Cùng một con số "10% mỗi năm" nhưng cách tính khác nhau thì số tiền lãi khác rất xa.
Ví dụ vay 200 triệu trong 3 năm, lãi giả định 10% mỗi năm để minh họa. Nếu lãi tính trên dư nợ giảm dần, mỗi tháng trả gốc khoảng 5,56 triệu cộng lãi trên số còn nợ. Tháng đầu trả khoảng 7,2 triệu, càng về sau càng ít. Tổng lãi 3 năm khoảng 30,8 triệu.
Nếu lãi tính trên số vay ban đầu, mỗi tháng lãi vẫn tính trên đủ 200 triệu dù bạn đã trả bớt. Tổng lãi 3 năm là 60 triệu, gần gấp đôi. Cách tính này hay gặp ở một số khoản vay tiêu dùng, vay qua ứng dụng.
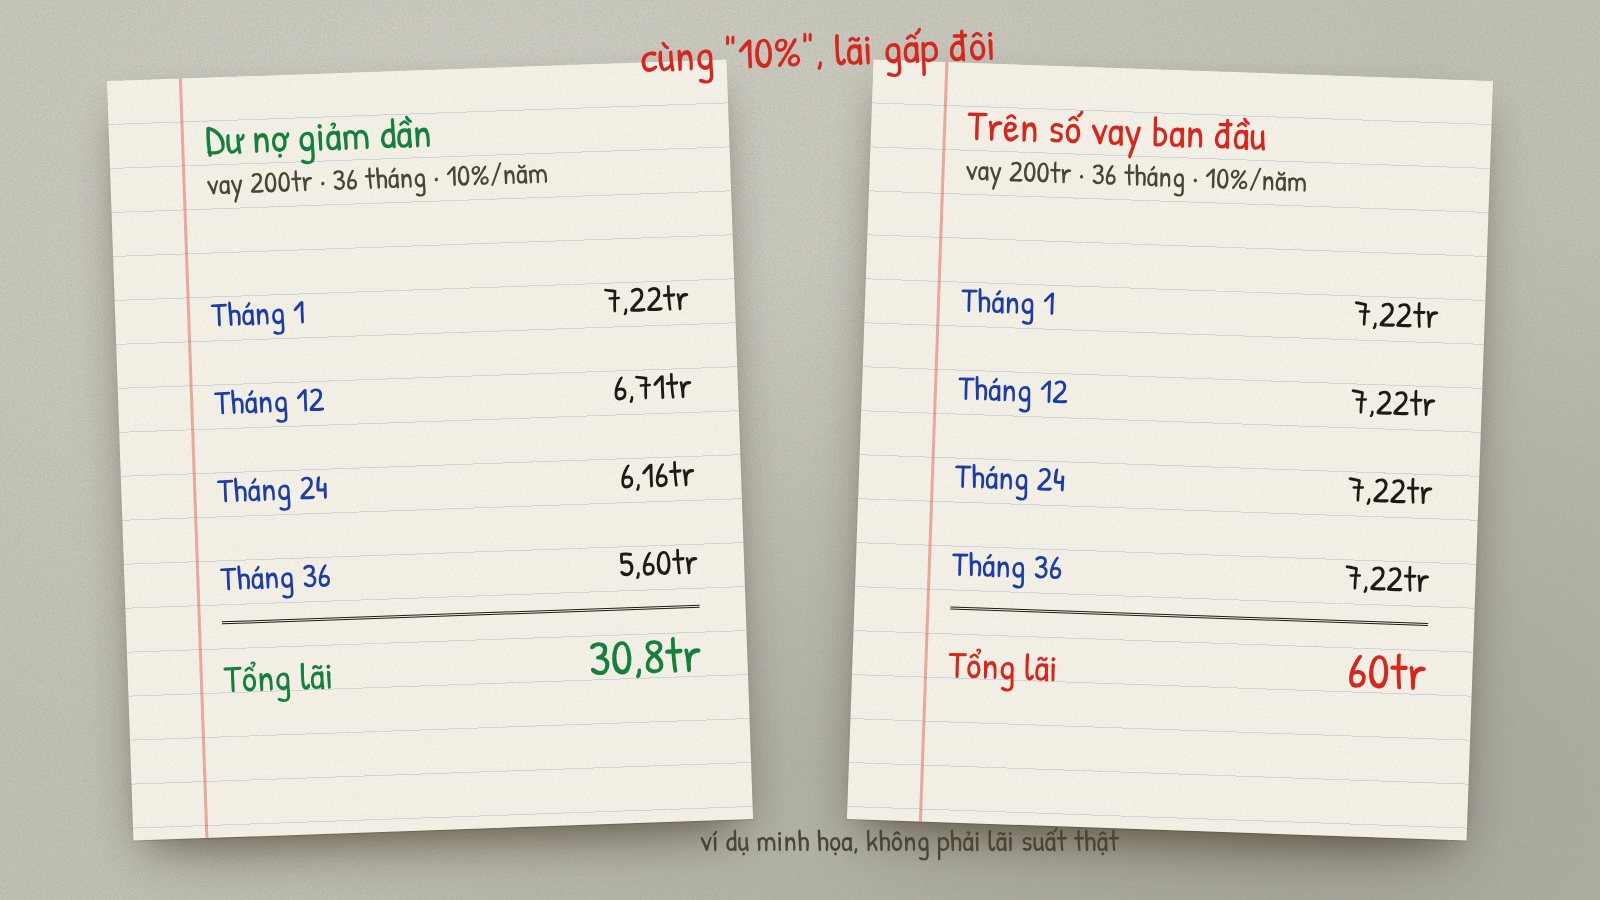
Cùng một con số 10% mỗi năm, tính trên số vay ban đầu thì tiền lãi gần gấp đôi tính trên dư nợ giảm dần.
4. Phí trả nợ trước hạn
Quán làm ăn tốt, bạn muốn trả bớt nợ sớm để giảm lãi. Nhiều hợp đồng tính phí phạt trả trước hạn, thường là một phần trăm trên số tiền trả trước, và mức phí có thể giảm dần theo thời gian vay. Hỏi rõ trước khi ký.
5. Bảo hiểm và phí đi kèm
Một số khoản vay đi kèm bảo hiểm khoản vay hoặc bảo hiểm nhân thọ, phí thẩm định tài sản, phí hồ sơ. Hỏi: khoản nào bắt buộc, khoản nào tự nguyện, tổng cộng bao nhiêu. Những khoản này cộng vào làm chi phí vay thật cao hơn lãi suất ghi trên giấy.
6. Khoản trả hằng tháng phải nằm trong lãi ròng
Đây là phép thử quan trọng nhất. Lấy lãi ròng mỗi tháng của quán, đã trừ tiền thuê, lương, kể cả lương của chính bạn, rồi so với khoản trả nợ hằng tháng. Nếu khoản trả nợ chiếm gần hết lãi ròng, chỉ một tháng bán chậm là bạn phải lấy tiền túi ra trả. Ba tháng đầu sau khi nhận quán thường bán chậm hơn kỳ vọng, như bài hoàn vốn đã nói.
Có ngân hàng cho ân hạn gốc vài tháng đầu, chỉ trả lãi. Nếu được, điều này giúp quán qua được giai đoạn đầu.
7. Tránh vay nóng
Vay qua người quen tính lãi theo ngày, vay qua các ứng dụng không rõ ràng, hay "vay góp" trả từng ngày thường có lãi thật rất cao và cách đòi nợ phức tạp. Nếu phải dùng tới các nguồn này để có đủ tiền sang quán, đó là dấu hiệu thương vụ đang vượt sức mình. Lúc đó nên tìm quán nhỏ hơn, hoặc thương lượng trả giá sang làm nhiều đợt.
Mang theo khi đi hỏi vay
- Lãi ưu đãi bao lâu, sau đó tính theo công thức nào
- Lãi tính trên dư nợ giảm dần hay trên số vay ban đầu
- Phí trả nợ trước hạn là bao nhiêu, giảm dần thế nào
- Bảo hiểm, phí hồ sơ, phí thẩm định: khoản nào bắt buộc
- Có ân hạn gốc những tháng đầu không
- Khoản trả hằng tháng so với lãi ròng thật của quán
- Đã đọc hết hợp đồng vay, có người hiểu tài chính đọc cùng
Bài này chỉ mang tính tham khảo, không phải lời khuyên tài chính. Trước khi vay, hãy tính kỹ tổng vốn cần có và kiểm tra doanh thu thật của quán, vì đó là nguồn trả nợ.